- Кредиты
- Финансовая грамотность
Время прочтения 8 минут
Когда вы берёте кредит или микрокредит, реальная переплата почти никогда не равна тем «процентам», которые озвучивает менеджер. Помимо номинальной ставки в стоимость попадают комиссии, страховки, плата за обслуживание и другие расходы. Чтобы заёмщик мог честно сравнить предложения от разных кредиторов, в Казахстане действует единый показатель — ГЭСВ. В этой статье разбираем, что такое ГЭСВ, как она рассчитывается, какие у неё предельные значения в 2026 году и где можно перепроверить цифру перед подписанием договора.
Многие полагают, что для возврата кредита нужно покрыть только тело и проценты. Однако в сумму входят и дополнительные платежи, которые складываются в ГЭСВ. Не зная об этих комиссиях и других платежах, граждане РК часто не понимают полный размер кредитования.
Чтобы избежать недопонимания между заемщиком и кредитором, мы расскажем простыми словами, что такое ГЭСВ.
ГЭСВ — это полная стоимость кредита, выраженная в годовых процентах. В неё включены не только проценты за пользование деньгами, но и все обязательные платежи, связанные с обслуживанием займа: комиссии за выдачу, страховые взносы, плата за SMS-уведомления, сборы за рассмотрение заявки и тому подобное.
Главная задача показателя — дать заёмщику единую цифру, по которой можно сравнить кредитные предложения от разных банков и микрофинансовых организаций. Чем ниже ГЭСВ — тем выгоднее условия. Если у одного кредитора номинальная ставка 25%, а у другого — 30%, это ещё ничего не значит: с учётом комиссий первая может оказаться дороже.
ГЭСВ расшифровывается как «годовая эффективная ставка вознаграждения». В Казахстане её обязаны рассчитывать и указывать все банки и МФО — это требование закреплено в пункте 2 статьи 718 Гражданского кодекса РК, статье 39 Закона «О банках и банковской деятельности» и статье 5 Закона «О микрофинансовой деятельности».
Номинальная ставка — это «голая» процентная ставка, которую вы видите в рекламе и в первой строке договора. Она показывает только плату за пользование деньгами и не учитывает сопутствующие расходы.
Годовая эффективная ставка вознаграждения, наоборот, отражает реальную стоимость заёма. Если кредит сопровождается дополнительными платежами, ГЭСВ всегда будет выше номинальной ставки. Поэтому именно её нужно сравнивать при выборе кредитора, а не «процент годовых» из баннера. На практике разрыв между двумя ставками может составлять от пары процентных пунктов до десятков, особенно по краткосрочным микрокредитам.
В расчёт включаются все платежи, обязательные для получения и обслуживания кредита:
Не включаются в ГЭСВ платежи, которые заёмщик может не оплачивать без последствий для договора (например, добровольные страховки, штрафы за просрочку). Полный перечень обязательных к включению платежей определён АРРФР.
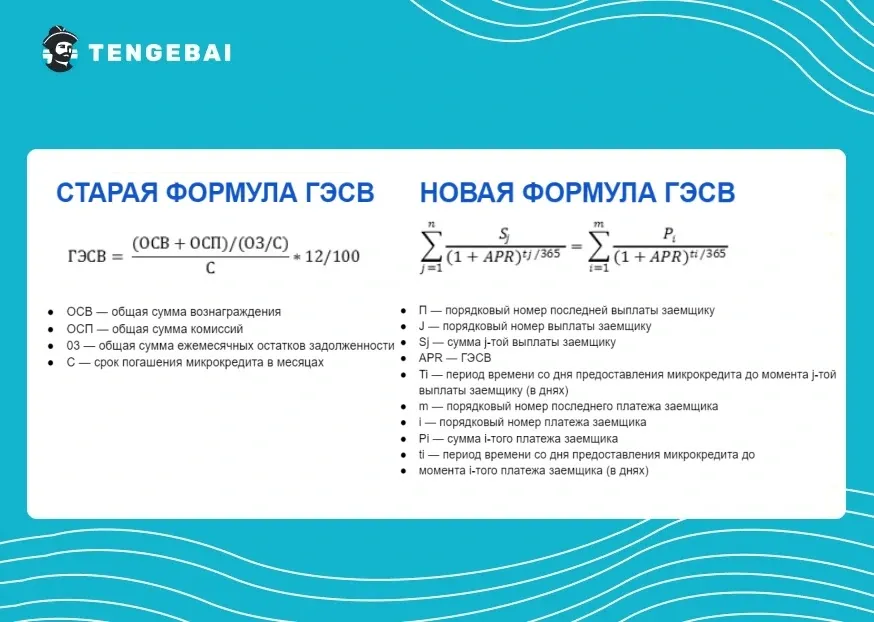
Расчет ГЭСВ осуществляется по сложной формуле, и лучше, если это будет делать работник банка или другого типа кредитора. Нужно учитывать все комиссии и выплаты, которые будут начисляться клиенту в течение срока кредитования. Несмотря на то, что по закону кредитор обязан сразу предоставлять информацию о размере и составе ГЭСВ, далеко не каждый заемщик может понимать, что делать с полученными данными.
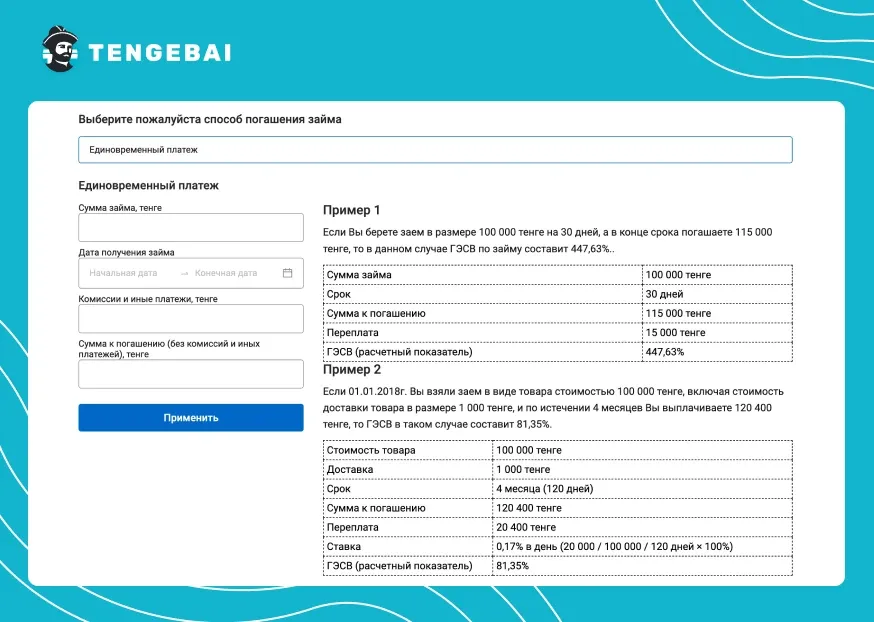
Если вы хотите узнать, как рассчитать ГЭСВ самостоятельно, то лучше всего воспользоваться сайтом Правительства Казахстана. Специальный калькулятор сначала предложит выбрать способ погашения займа, например, единовременный платеж, а после — заполнить анкету данными, на основе которых будет рассчитана ставка вознаграждения:
Максимальные значения ГЭСВ по разным видам кредитов устанавливают совместными постановлениями Агентство РК по регулированию и развитию финансового рынка (АРРФР) и Национальный Банк РК. Ни один банк и ни одна МФО не вправе выдавать кредиты по ставке выше этих лимитов. Текущие предельные значения, действующие в период с 1 ноября 2025 года до 1 июля 2026 года, утверждены совместными постановлениями АРРФР № 83 и Нацбанка РК № 97 от 24.12.2025 (см. редакцию документа на adilet.zan.kz):
| Вид кредита | Предельная ГЭСВ | Действует до |
| Беззалоговые банковские займы | 46% | 01.07.2026 |
| Банковские займы с залогом | 35% | 01.07.2026 |
| Ипотечные жилищные займы | 25% | 01.07.2026 |
| Микрокредиты в МФО (общие) | 46% | 01.07.2026 |
| Микрокредиты МФО до 45 дней (до 45 МРП) | ≤ 0,3% в день, но не более 179% | 01.07.2026 |
Важно: указанные значения — это потолок. Реальная ГЭСВ конкретного продукта чаще всего ниже. Например, на Tengebai в зависимости от срока микрокредита ГЭСВ составляет от 29,3% до 45,7%. Лицензия АРРФР № 02.22.0003.М, выдана 14.02.2022 г.
С 2011 по 2022 год в Казахстане действовала единая предельная ГЭСВ в 56% — общая для банковских займов и микрокредитов. С 2022 года ставки начали дифференцировать по типам продуктов, и регулятор последовательно снижал верхние границы. Ключевые шаги последних двух лет:
После 1 июля 2026 года ситуация может измениться: либо действие сниженных лимитов будет продлено, либо вернутся базовые значения, либо будет принята новая редакция. Следите за обновлениями на сайте АРРФР и в нашем блоге.
Заёмщик берёт 100 000 ₸ на 3 месяца с ежемесячным платежом 35 000 ₸. Общая сумма к возврату — 105 000 ₸, переплата — 5 000 ₸. С учётом графика и времени каждого платежа годовая эффективная ставка вознаграждения по такому займу составит 34,71%.
| Сумма займа | 100 000 ₸ |
| Срок | 3 месяца |
| Ежемесячный платёж | 35 000 ₸ |
| Переплата | 5 000 ₸ |
| ГЭСВ | 34,71% |
Заёмщик получает 300 000 ₸ на 3 месяца под 15% годовых (1,25% в месяц), погашение дифференцированными платежами. Переплата составит 7 500 ₸, а ГЭСВ — 16,31%.
| Сумма займа | 300 000 ₸ |
| Ставка | 15% годовых (1,25% в месяц) |
| Срок | 3 месяца |
| Переплата | 7 500 ₸ |
| ГЭСВ | 16,31% |
Самостоятельная проверка ГЭСВ — простой и эффективный способ защититься от скрытых платежей. Проверить можно в нескольких местах:
Tengebai — лицензированная микрофинансовая организация (см. подробнее в материале что такое МФО), работающая по правилам АРРФР. На каждом продукте указывается ГЭСВ — мы делаем расчёт на основе суммы, срока и обязательных платежей по конкретной заявке. В зависимости от срока микрокредита ГЭСВ составляет от 29,3% до 45,7%, что укладывается в текущий лимит регулятора (46% для микрокредитов в МФО).
Если вы только начинаете разбираться, как устроены онлайн-займы в Казахстане, рекомендуем прочитать материал «Где можно взять деньги под проценты в Казахстане» — там разобраны все легальные варианты с указанием регулирования. Параллельно стоит проверить свою кредитную историю, а если она не идеальна — посмотреть, как её можно улучшить.
Нет, для беззалоговых банковских займов и микрокредитов в МФО действующий потолок — 46%. Исключение — краткосрочные микрокредиты до 45 дней (до 45 МРП): по ним лимит установлен «не более 0,3% в день и не более 179% годовых». Любая ставка выше указанных лимитов является нарушением и может быть оспорена.
Совместное постановление АРРФР и Нацбанка РК «Об определении предельных размеров годовой эффективной ставки вознаграждения», действующая редакция
https://adilet.zan.kz/rus/docs/V2400034960Агентство Республики Казахстан по регулированию и развитию финансового рынка
https://www.gov.kz/memleket/entities/ardfm/Национальный Банк Республики Казахстан
https://nationalbank.kz/ruПортал электронного правительства eGov
https://egov.kz/cms/ru1771
Tengebai — микрофинансовая организация с лицензией АРРФР, поэтому вы оформляете микрокредит не через агрегатор или «брокера», а напрямую у кредитора.