- Кредиты
- Финансовая грамотность
Время прочтения 9 минут
Описание и сравнение источников получения денег под проценты, определение самого лучшего кредитора для жителей Казахстана.
Когда не получается распределить месячный бюджет так, чтобы хватило на все траты — срочную медицину, ремонт техники, коммунальные платежи, — приходится искать, где взять деньги под проценты в Казахстане. Источников несколько: банки, микрофинансовые организации (МФО), ломбарды, кредитные карты, государственные программы и частные лица. У каждого варианта своя скорость, свои требования к заёмщику и своя цена денег, выраженная через ГЭСВ — годовую эффективную ставку вознаграждения.
В этом материале разбираем все шесть способов занять деньги под проценты в РК с актуальными нормами 2026 года, плюсами и минусами каждого варианта и таблицей для сравнения.
Частный займ под проценты — это сделка между двумя физическими лицами, оформляемая распиской или нотариальным договором займа. Регулируется главой 36 Гражданского кодекса РК. Кредитор не обязан иметь лицензию, не отчитывается перед регулятором, поэтому ставку и условия диктует индивидуально. Это самый рискованный способ занять деньги под проценты — высокая доля мошенничества и спорных условий.
Сегодня объявления частных лиц, дающих деньги в долг под проценты, можно встретить на досках объявлений, в социальных сетях и Telegram-каналах. Ростовщики готовы выдать сумму без подтверждения дохода, без скоринга, иногда даже без проверки кредитной истории — но именно за это «удобство» заёмщик платит максимальной ценой.
Основные риски:
Ставки в Алматы, Астане, Шымкенте, Караганде колеблются обычно от 10% до 20% в месяц, но встречаются и более жадные предложения. Подробнее о реальных рисках, отзывах заёмщиков и юридической стороне вопроса — в нашей статье «Частный займ или кредит под расписку: отзывы и реальные риски».
Если уж выбрали этот путь — обязательно проверьте кредитора по списку кредитных мошенников Казахстана, оформляйте сделку нотариально и не передавайте предоплату «за рассмотрение заявки» — это типичный признак обмана.
Ломбард — это лицензированная организация, которая выдаёт краткосрочную ссуду под залог движимого имущества: ювелирных изделий, бытовой техники, автомобилей. С 1 января 2020 года ломбарды РК работают по Закону «О микрофинансовой деятельности» и лицензируются Агентством РК по регулированию и развитию финансового рынка (АРРФР). Подходят, если деньги нужны срочно и есть, что заложить.
Особенности и риски:
Ломбард — разумный вариант, когда нужно быстро занять небольшую сумму и есть ликвидное имущество. Но как универсальный способ закрыть кассовый разрыв он невыгоден: переплата по ГЭСВ, как правило, сопоставима с микрокредитом, а в случае невозврата вы теряете вещь. Что такое ГЭСВ и как её самостоятельно посчитать — разобрали в статье «Что такое ГЭСВ и как её рассчитать».
Банковский потребительский кредит — это самый «дешёвый» способ занять деньги под проценты в РК на крупные суммы и длинные сроки. Деятельность банков регулируется Законом «О банках и банковской деятельности», полная стоимость кредита раскрывается через ГЭСВ. Минусы — длительное рассмотрение, требования к стажу и доходу, обязательная проверка кредитной истории. Возрастные требования у большинства банков — от 18 до 21 года в зависимости от продукта.
Что обычно требует банк:
Точные возрастные требования отличаются у разных банков и для разных продуктов (потребкредит, ипотека, автокредит, кредитка). Подробный разбор по типам кредита — в материале «Со скольки лет дают кредит в Казахстане». А перед подачей заявки полезно посмотреть, как ваша КИ выглядит со стороны кредитора — для этого есть статья «Как узнать кредитную историю по ИИН».
Если у вас есть время, доход подтверждается официально и история чистая — банк остаётся самым выгодным вариантом по ГЭСВ для крупных целей.
Кредитная карта — это возобновляемая кредитная линия с лимитом до нескольких миллионов тенге. Главная особенность — льготный период (грейс): если погасить задолженность в течение 30–60 дней (зависит от банка), вознаграждение не начисляется. Это удобный инструмент для безналичных покупок, но дорогой для снятия наличных и для длительного пользования за пределами грейс-периода.
На что обратить внимание:
Кредитка хороша, если вы дисциплинированны и используете её как страховку до зарплаты, гасите всю задолженность в льготный период. Для разового срочного «закрытия дыры» кредитка проигрывает по скорости и удобству микрокредиту в МФО.
Государственные программы — это льготные кредиты с пониженной ставкой, частичным возмещением вознаграждения или гарантиями фонда. Они доступны не всем подряд: каждая программа рассчитана на конкретную категорию — молодых предпринимателей, многодетные семьи, аграриев, работников сельской местности и т. д. Получить их можно через уполномоченные банки и финансовые институты, а информацию о действующих программах — на портале eGov.kz.
Список и условия госпрограмм меняются ежегодно. Актуальный реестр услуг и программ публикуется на официальном портале eGov.kz и на сайтах профильных министерств. Основные направления, действующие в Казахстане: льготная ипотека «Отбасы банка», программы поддержки МСБ от АО «ФРП «Даму», кредиты на развитие села.
Особенности госпрограмм:
Если вы попадаете в целевую группу и готовы потратить время на оформление — это экономически самый выгодный способ занять деньги под проценты.
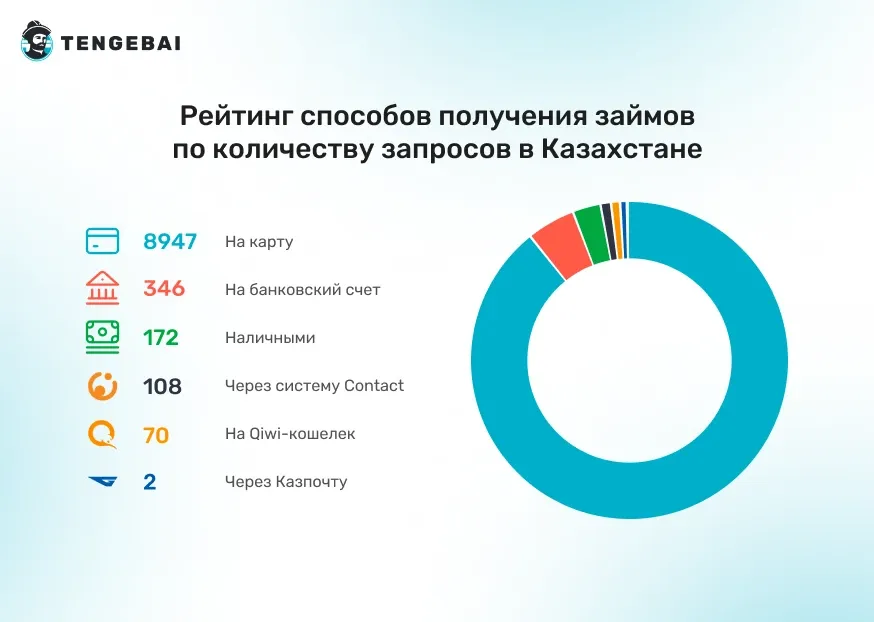
МФО — это лицензированный АРРФР вид кредитора, специализирующийся на быстрых займах онлайн. Деятельность регулируется Законом «О микрофинансовой деятельности». По закону МФО может выдавать беззалоговые микрокредиты до 50 МРП и обеспеченные — до 8 000 МРП. Заявка подаётся онлайн, решение приходит за 5–30 минут, деньги перечисляются на банковскую карту или IBAN. Подходит, когда нужно быстро занять небольшую сумму до зарплаты.
Чем МФО удобны:
В Tengebai сумма микрокредита — от 10 000 до 300 000 тенге, срок — до 30 дней, ГЭСВ — от 29,3% до 45,7% в зависимости от параметров. Работа ведётся по лицензии АРРФР №02.22.0003.М. Подробный разбор того, как устроен сектор и чем МФО отличается от банка, — в нашем гиде «МФО — что это».
Микрокредит подходит для разовых ситуаций — денег до зарплаты, срочного ремонта, оплаты лекарств. Минусы тоже есть: сроки коротки, ГЭСВ выше банковской, а при просрочке быстро растут пени. Главное правило — берите столько, сколько уверенно вернёте с ближайшего поступления денег.
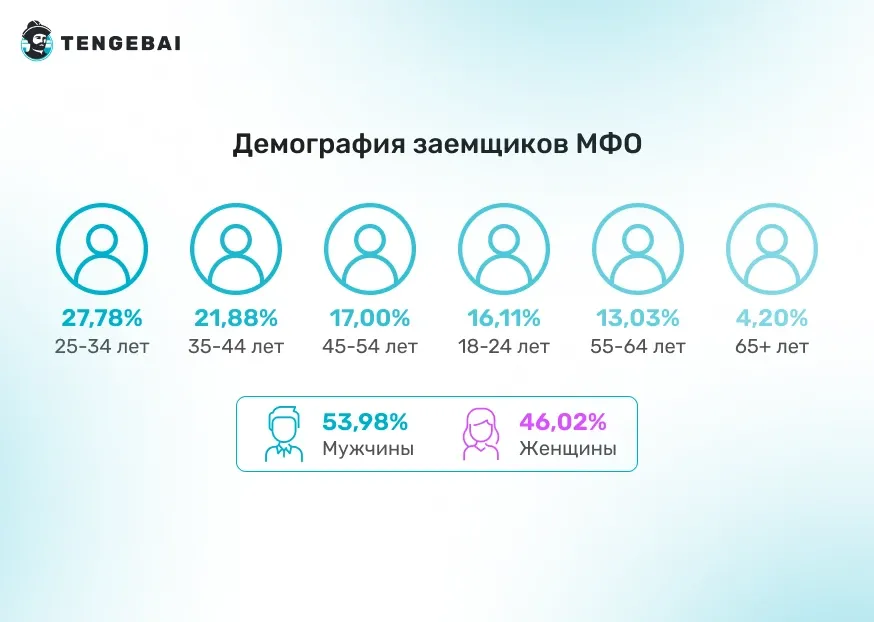
Отдельно стоит упомянуть, что МФО работают с заёмщиками с 18 лет, а высокий процент одобрения (например, выдача займа без отказа в Tengebai возможна благодаря индивидуальной оценке заявки, а не «гарантированному одобрению всем подряд» — последнее является типичным маркером мошенника).
Если присматриваетесь к новой компании — почитайте материал «Малоизвестные МФО Казахстана: стоит ли обращаться», где разобраны критерии безопасного выбора.
Да — выдача денег под проценты в Казахстане полностью законна, если деятельность ведётся в правовом поле. Банки и МФО работают по лицензии АРРФР, ломбарды — по той же лицензии в рамках закона о микрофинансовой деятельности, а частные лица оформляют отношения нотариальным договором займа на основании Гражданского кодекса. Регулятором финансового рынка является Агентство РК по регулированию и развитию финансового рынка.
• Закон РК «О микрофинансовой деятельности» — для МФО и ломбардов, лицензирование АРРФР, лимиты на сумму, ставка вознаграждения, ГЭСВ, требования к договору.
• Закон РК «О банках и банковской деятельности» — для банков второго уровня, требования к капиталу, надзор, права заёмщика.
• Гражданский кодекс РК (Особенная часть, глава 36 «Заём») — общие нормы договора займа, в том числе для сделок между физическими лицами.
• Сайт регулятора — Агентство РК по регулированию и развитию финансового рынка (АРРФР) — реестр лицензий, разъяснения для потребителей, отчёты о состоянии секторов.
• Первое кредитное бюро (ПКБ) — здесь хранится ваша кредитная история, можно бесплатно получить отчёт раз в год.
Перед подписанием любого договора кредитор обязан показать ГЭСВ, размер вознаграждения, график платежей и сумму к возврату. Если этого нет — это серьёзный сигнал прервать сделку.
Чтобы было удобнее выбрать, у кого занять деньги под проценты, мы свели характеристики всех шести источников в одну таблицу. Цифры — ориентир для рынка Казахстана 2026 года; точные параметры всегда смотрите в договоре конкретного кредитора.
| Кредитор | Скорость | Надёжность | Документы | Обеспечение | Сумма |
| Частные лица | В день обращения | Низкая (нет регулятора) | Минимум, расписка | Не требуется | Любая по договорённости |
| Ломбарды | В день обращения | Средняя (лицензия АРРФР) | Удостоверение личности | Обязательно | 40–70% оценки залога |
| Банки | От 1 до 5 рабочих дней | Высокая (лицензия АРРФР) | Документ о доходах, стаж, скоринг | Часто требуется | От 100 тыс. до десятков млн ₸ |
| Кредитные карты | От 1 дня до недели | Высокая (лицензия АРРФР) | Удостоверение личности, скоринг | Не требуется | Лимит до нескольких млн ₸ |
| Госпрограммы | От нескольких недель | Высокая (бюджетные средства) | Подтверждение статуса | Зависит от программы | Лимит программы |
| МФО | От 5 до 30 минут | Высокая (лицензия АРРФР) | Удостоверение личности, банковская карта | Не требуется | До 50 МРП без залога |
Вывод: для крупных целей (ипотека, автокредит, ремонт) выгоднее банк или госпрограмма; для срочной небольшой суммы до зарплаты — МФО или кредитка с грейс-периодом; ломбард — резерв при ликвидном имуществе; частных лиц лучше избегать или оформлять только нотариально.
Самый быстрый легальный способ — микрокредит в МФО онлайн: заявка обрабатывается за 5–30 минут, деньги поступают на банковскую карту или IBAN сразу после подписания договора по ЭЦП. Tengebai выдаёт суммы от 10 000 до 300 000 тенге на срок до 20 дней, ГЭСВ от 29,3% до 45,7%. Лицензия АРРФР №02.22.0003.М.
Закон Республики Казахстан "О микрофинансовой деятельности"
https://online.zakon.kz/Document/?doc_id=31300092&pos=3;-106#pos=3;-106Закон Республики Казахстан от 31 августа 1995 года № 2444 О банках и банковской деятельности в Республике Казахстан
https://online.zakon.kz/Document/?doc_id=1003931Правовое регулирование деятельности ломбардов в Казахстане
https://online.zakon.kz/Document/?doc_id=34276312&pos=4;-71#pos=4;-71Можно ли привлекать денежные средства в качестве займа от физического лица-учредителя компании
https://online.zakon.kz/Document/?doc_id=36515901&pos=6;-108#pos=6;-1081690
Tengebai — микрофинансовая организация с лицензией АРРФР, поэтому вы оформляете микрокредит не через агрегатор или «брокера», а напрямую у кредитора.