- Кредиты
- Финансовая грамотность
Время прочтения 8 минут
Прежде чем оформить микрокредит онлайн, разумно проверить состояние своей кредитной истории. Этот показатель влияет не только на решение о выдаче займа, но и на сумму, которую вам готовы одобрить, а также на условия — ставку и срок. Ниже рассказываем, как узнать кредитную историю по ИИН в Казахстане в 2026 году: разберём все рабочие способы — от мобильного приложения eGov до офиса Первого кредитного бюро.
Даже перед тем, как оформить микрокредит онлайн, лучше убедиться в состоянии своей кредитной истории. Этот показатель может повлиять не только на решение о выдаче ссуды, но и на сумму, которую вы можете получить. Ниже мы расскажем о том, как узнать кредитную историю по ИИН в Казахстане — на самом деле, это довольно просто.
Кредитная история — это досье заёмщика, в котором фиксируется исполнение всех кредитных обязательств перед банками и микрофинансовыми организациями. Подробнее о её структуре мы писали в отдельном материале: что такое кредитная история. Учёт начинается с первого оформленного займа независимо от суммы — фиксируется дата выдачи, график платежей, фактические погашения, просрочки и текущий остаток долга.
Регулярно проверять кредитную историю важно по трём причинам:
По закону «О кредитных бюро и формировании кредитных историй в Республике Казахстан» один раз в календарный год каждый гражданин может получить свой кредитный отчёт бесплатно. Все последующие запросы в течение того же года — на платной основе по тарифам кредитного бюро, актуальные расценки публикуются на сайте ПКБ.
В Казахстане работают два кредитных бюро:
Получить отчёт можно онлайн (через eGov Mobile, портал eGov.kz, сайты ПКБ и ГКБ) или офлайн (в ЦОНах, отделениях Казпочты и офисе ПКБ). Разберём каждый способ — выбирайте наиболее удобный. Если нужно проверить именно текущие долги, отдельный гайд: как узнать все долги по микрозаймам.
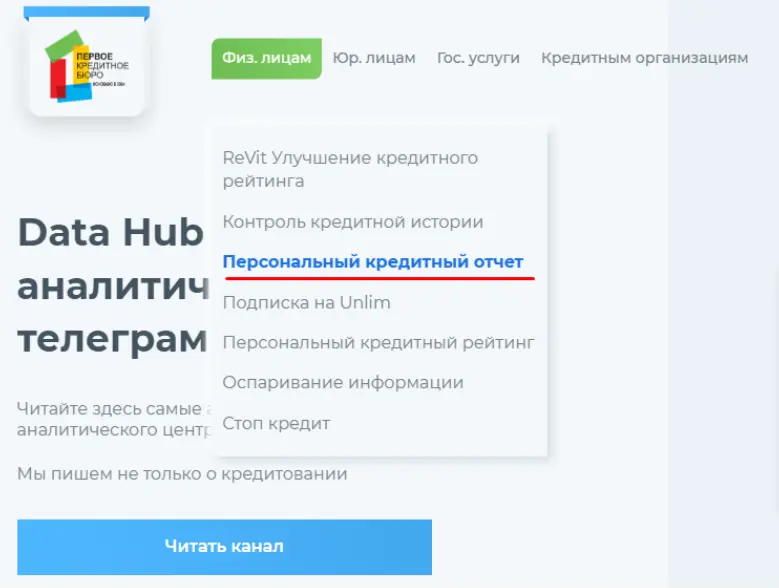
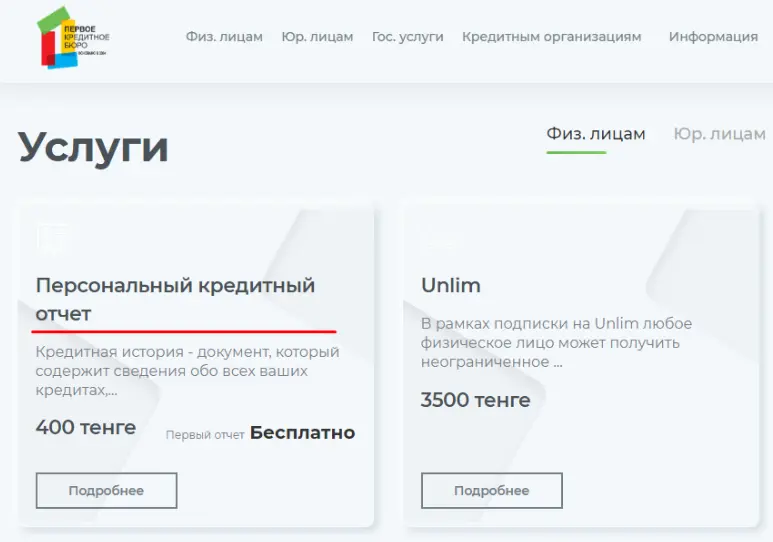
ПКБ — крупнейшее аналитическое и скоринговое бюро Казахстана, поставщик информации более чем для 1 000 источников. Через личный кабинет на 1cb.kz или одноимённое мобильное приложение вы получите доступ ко всему набору сервисов: персональному отчёту, скорингу, ReVit, ККИ, Stop Credit, оспариванию данных и ЭЦП FCB Key.
Для того, чтобы проверить кредитную историю с помощью ПКБ, нужно:
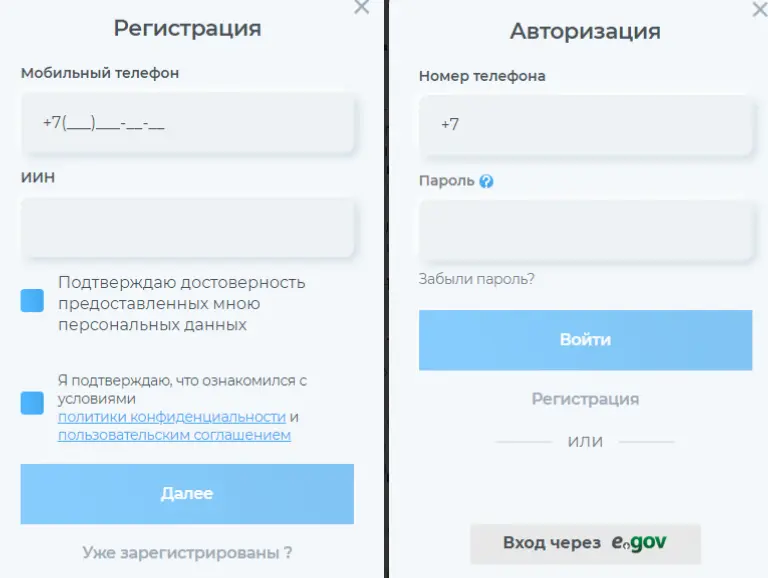
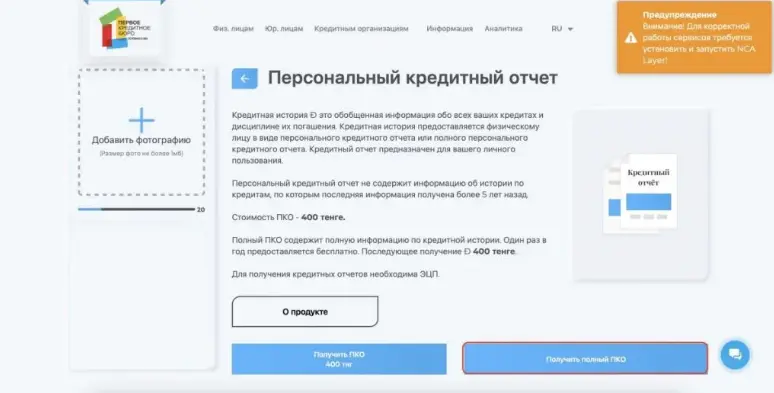
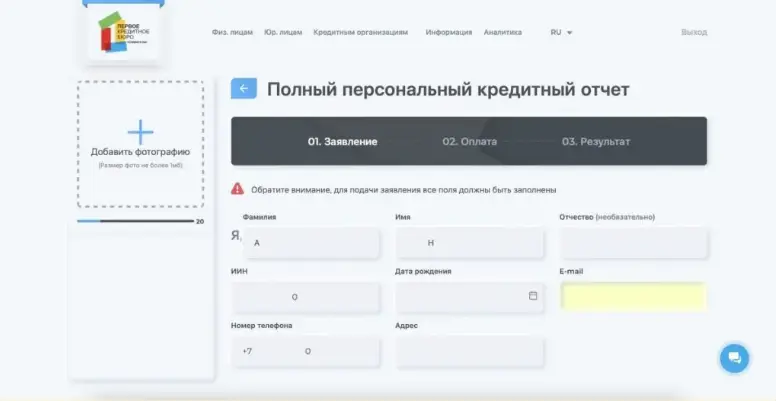
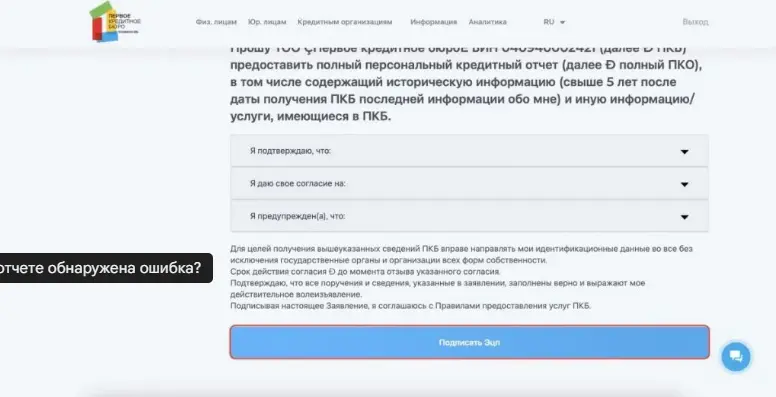
ГКБ — некоммерческая организация, которая ведёт базы кредитных и страховых историй и предоставляет отчёты как через собственный портал id.mkb.kz, так и через eGov Mobile (Способ 1). Через сайт ГКБ:
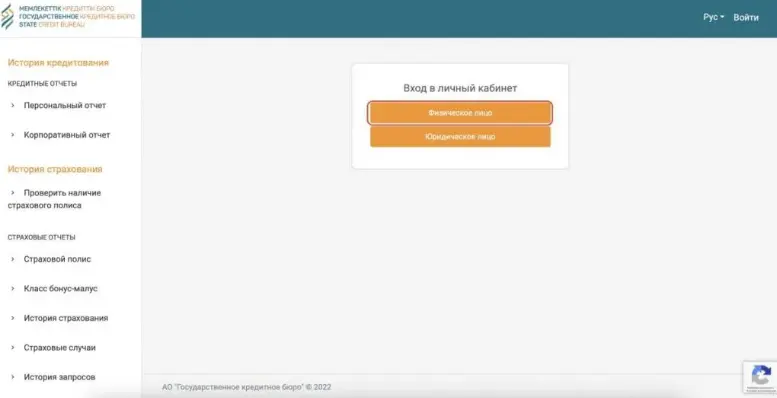
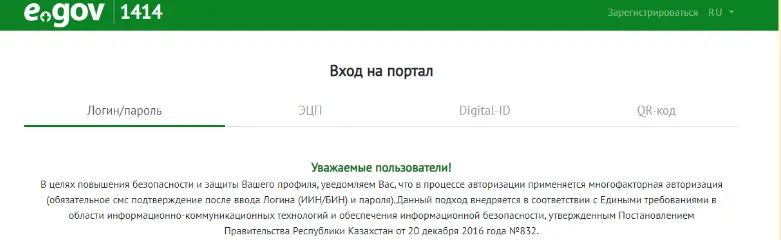
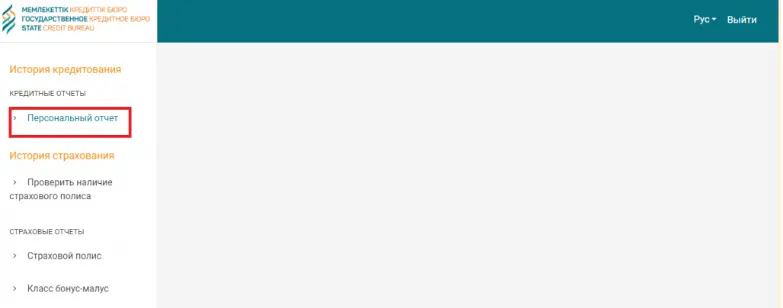
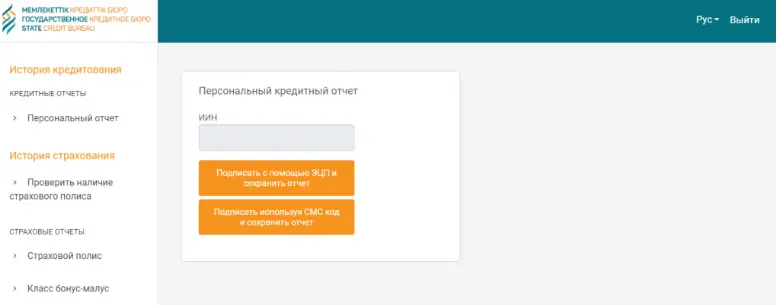
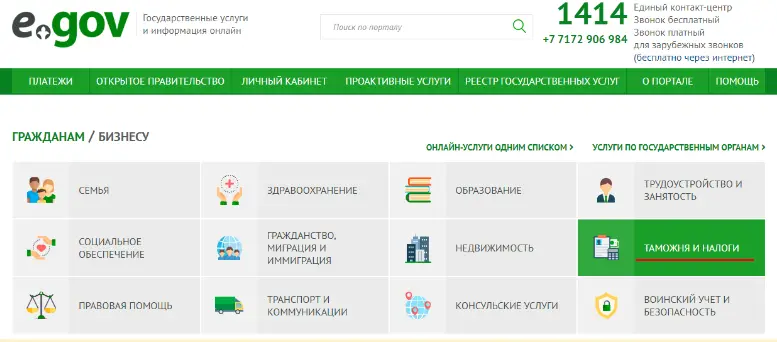
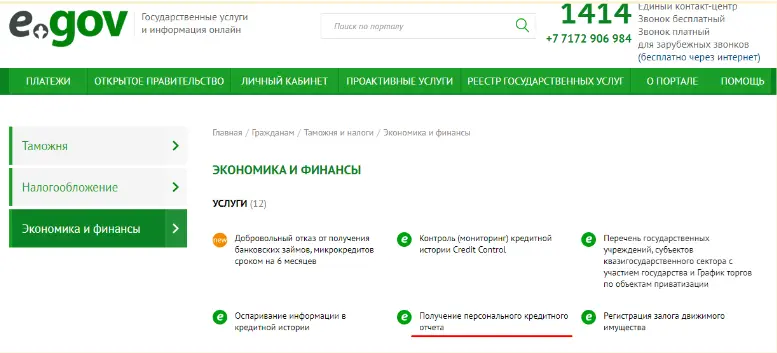
Сайт Электронного правительства Республики Казахстан позволяет не только получать отчеты по кредитной истории, но и пользоваться другими услугами, связанными со всеми сферами жизни граждан РК. Каждый пользователь может воспользоваться государственными услугами или получить необходимую информацию. Но как проверить кредитную историю с помощью eGov.kz? Протокол действий следующий:
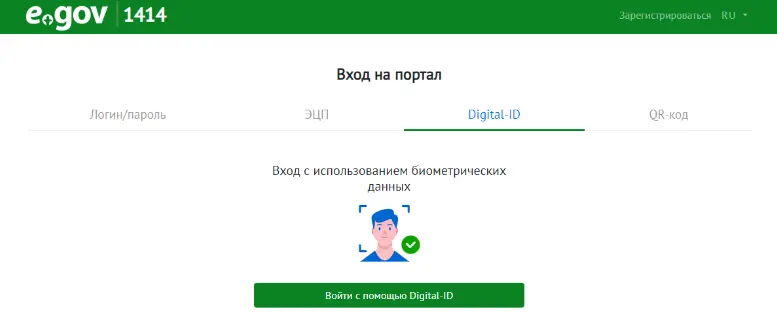
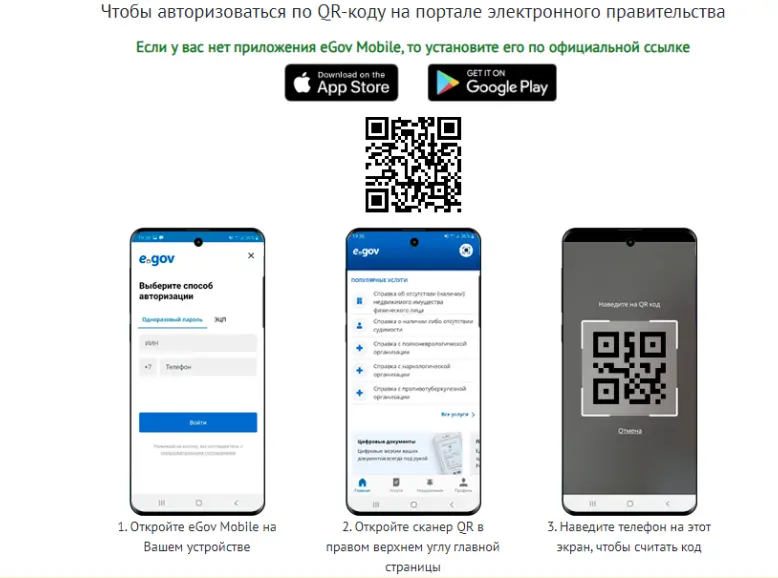
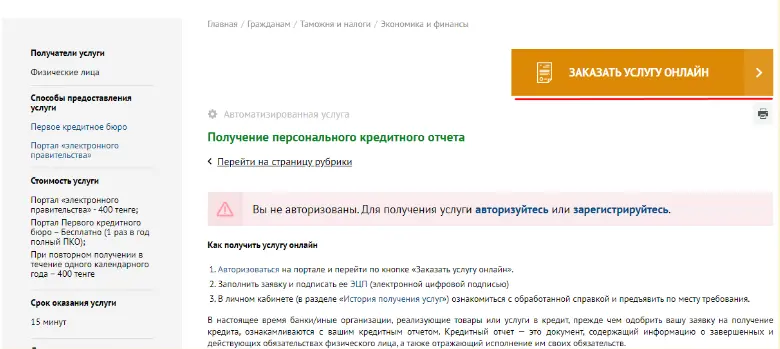
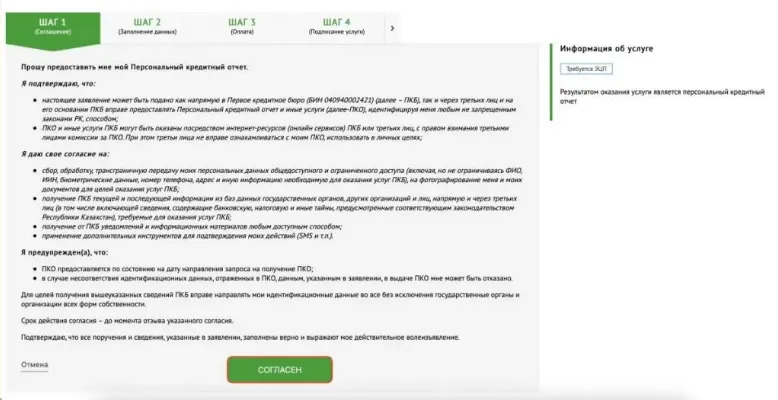
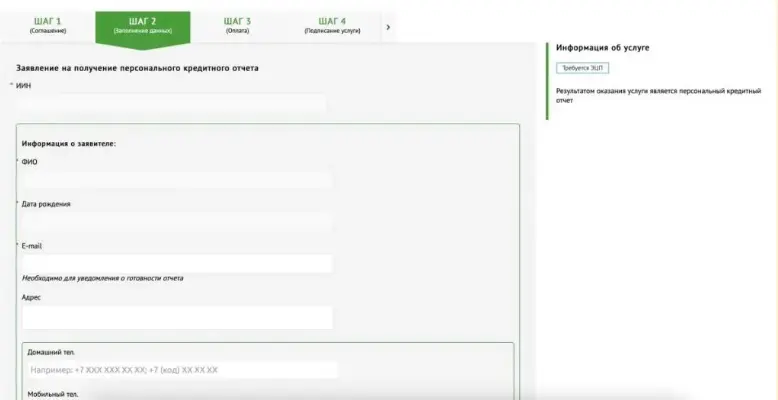
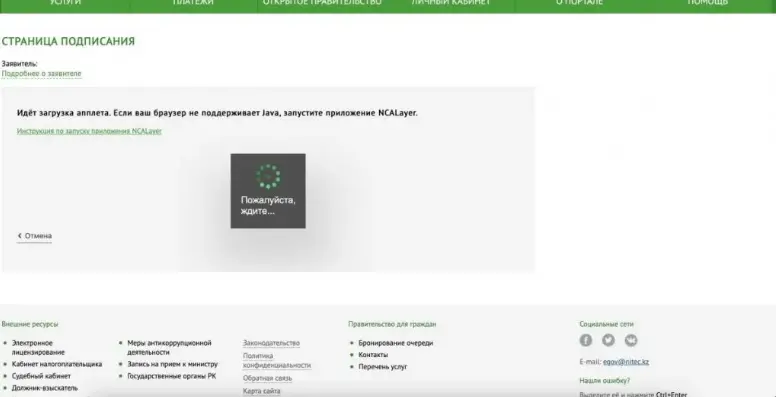
Самый быстрый бесплатный способ. В ноябре 2024 года в приложении eGov Mobile был запущен сервис «Гид кредитной и страховой истории», реализованный совместно с АО «Государственное кредитное бюро» — официальный анонс на eGov.kz. Сервис показывает кредитный отчёт за последние 5 лет, активные обязательства и скоринговый балл.
Пошаговая инструкция:
Все функции сервиса бесплатны. Скоринговый балл носит информационный характер — он помогает оценить собственное кредитное поведение, но решение о выдаче займа банк или МФО принимают по своим внутренним моделям.
Если онлайн-каналы недоступны, кредитный отчёт можно получить лично, предъявив удостоверение личности:
Этот вариант подходит, если у вас нет ЭЦП и доступа к мобильному приложению eGov.
Кредитный отчёт включает три блока информации:
Бывают два формата отчёта: короткий — за последние 5 лет, и полный — за всю историю кредитования. Учтите, что эффективная ставка по займу — ГЭСВ — в самом отчёте не отражается; она указывается в каждом конкретном кредитном договоре.
Согласно Закону РК «О кредитных бюро и формировании кредитных историй в Республике Казахстан», кредитное бюро хранит информацию по субъекту в течение 5 лет с момента получения последней информации о нём. Удаление кредитных историй заёмщиков по инициативе самого субъекта законом не допускается. Поэтому объявления вида «удалим плохую кредитную историю за деньги» — мошенничество. Подобные «специалисты» нередко собирают предоплату и исчезают.
Кредиты на чужое имя — реальная проблема в Казахстане. Подробный обзор сценариев: могут ли оформить кредит без моего ведома. Чтобы заранее обезопасить себя, ПКБ совместно с eGov.kz предлагают два официальных сервиса.
Это подписка на уведомления о любых изменениях в вашей кредитной истории — поступление нового запроса, выдача займа, появление просрочки. Подключить услугу можно на портале и в приложении ПКБ 1cb.kz, а также через eGov.kz. При получении подозрительного уведомления у вас есть время оперативно отреагировать — обратиться в банк или подать заявление об оспаривании.
Сервис позволяет физическому лицу установить запрет на оформление займов и микрокредитов на своё имя. При попытке подать заявку финансовые организации автоматически информируются о действующем запрете и должны отказать. Подключение и отключение услуги доступны 24/7 в личном кабинете ПКБ и на eGov.kz. Снять запрет можно в любой момент — пошаговая инструкция: как убрать Stop Credit на eGov.
Если в вашей кредитной истории указана устаревшая или неверная информация, то вы можете подать заявку на оспаривание данных. Оспорить можно даже кредиты, которые взяли на ваше имя мошенники — так часто бывает, если человек теряет документы или просто попадается на уловку недобросовестных людей.
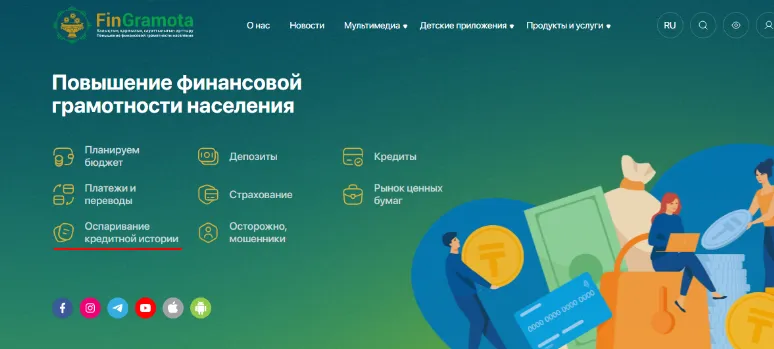
Для того, чтобы оспорить кредитную историю, можно воспользоваться подачей дистанционного заявления на сайте FinGramota, регулируем Агентством Республики Казахстан по регулированию и развитию финансового рынка.
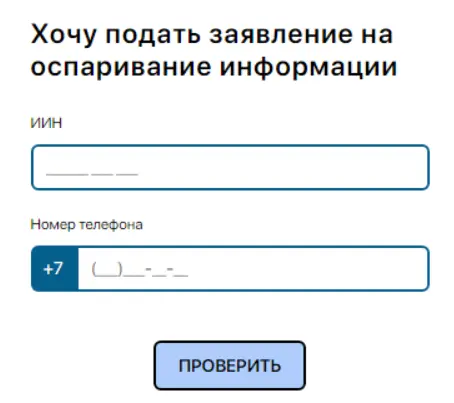
Саму услугу предоставляет Первое кредитное бюро и ее статус можно отслеживать непосредственно в личном кабинете на сайте ПКБ. Для подачи заявления нужно предоставить ИИН и номер телефона на странице услуги.
Полностью удалить негативные записи нельзя, но кредитную репутацию можно постепенно восстановить. Подробно о шагах — в статье как улучшить кредитную историю. Базовые рекомендации:
Если по займу была просрочка свыше 90 дней, после полного погашения кредитное бюро может присвоить договору статус «Реабилитирован» — он сигнализирует кредиторам, что заёмщик закрыл проблемный долг. Условия присвоения статуса (по правилам ПКБ):
Статус присваивается автоматически — обращаться в бюро не нужно. Важно понимать: «Реабилитирован» относится к конкретному кредитному договору, а не ко всей кредитной истории, и не гарантирует одобрения нового займа — кредитор оценивает заявку комплексно.
Первое кредитное бюро предлагает сервис ReVit — он на основе данных по доходам и кредитам формирует пошаговую персональную инструкцию по повышению кредитного рейтинга. Сервис доступен в личном кабинете 1cb.kz.
Нет. В стране много полных тёзок, поэтому для идентификации заёмщика используется ИИН — уникальный 12-значный номер. Без него ни одно бюро отчёт не выдаст.
Первое Кредитное Бюро
https://www.1cb.kz/Сайт Правительства Республики Казахстан
https://egov.kz/cms/ruФинграмота
https://www.fingramota.kz/ruГосударственное кредитное бюро
https://id.mkb.kz/Электронное правительство РК — статья «Как проверить свою кредитную историю» (последнее обновление 06.04.2026):
https://egov.kz/cms/ru/articles/credit_history11021
Tengebai — микрофинансовая организация с лицензией АРРФР, поэтому вы оформляете микрокредит не через агрегатор или «брокера», а напрямую у кредитора.