- Финансы
- Финансовая грамотность
Время прочтения 10 минут
Основные способы узнать долги по займам — по ИИН, в ЛК или оффлайн на почте. Полезные советы по грамотному использованию финансов и заимствований.
Время от времени проверять свою кредитную историю и наличие долгов в МФО, с которыми вы могли сотрудничать ранее, — это базовый элемент финансовой гигиены. Регулярная проверка помогает вовремя заметить возможные задолженности, отследить чужие займы, оформленные на ваше имя, и оперативно решить проблему до того, как она перерастёт в просрочку и судебное разбирательство. В этой статье мы разберём все доступные в 2026 году способы проверить долги по микрозаймам — онлайн и офлайн — с актуальными тарифами, ссылками и сроками обновления данных.
Узнать свои долги по займу можно через Первое кредитное бюро (ПКБ), Государственное кредитное бюро (ГКБ), портал eGov.kz и приложение eGov Mobile, в личном кабинете на сайте кредитора, а также офлайн — в отделениях АО «Казпочта» и НАО ГК «Правительство для граждан». По закону каждый гражданин РК один раз в календарный год получает полный персональный кредитный отчёт бесплатно; повторный запрос в течение того же года — платный.
Если у вас есть доступ в интернет, ИИН и электронная подпись (ЭЦП или облачный ключ FCBKey), вы можете проверить микрокредиты и другие виды займов онлайн за пару минут. По данным Первого кредитного бюро, раз в год полный персональный кредитный отчёт (ПКО) выдаётся бесплатно, а каждый последующий запрос в течение того же года стоит 414 тенге. На портале eGov.kz услуга также доступна — стоимость повторного отчёта совпадает с тарифом ПКБ.
Чтобы проверить займы по ИИН, воспользуйтесь одним из следующих сервисов:
Если вам нужна более подробная инструкция по проверке именно кредитной истории, мы собрали её в отдельном материале — как узнать кредитную историю по ИИН в Казахстане.
Каждая микрофинансовая организация предусматривает создание аккаунта заёмщика на сайте кредитора. Это даёт быстрый доступ к актуальной информации по займу: остатку основного долга, графику платежей, начисленным вознаграждениям и штрафам. Если вы когда-либо брали микрокредит в МФО, просто авторизуйтесь в личном кабинете и проверьте текущую информацию о себе как о заёмщике. При наличии задолженности она обязательно отображается в ЛК — это самый быстрый способ узнать долг по конкретному займу.
Если по какой-либо причине пользоваться электронными сервисами неудобно, кредитный отчёт можно получить лично — в отделениях АО «Казпочта», НАО ГК «Правительство для граждан» или непосредственно в офисе ПКБ в Алматы. Алгоритм везде одинаковый:
Если в кредитном отчёте окажется заём, который вы не оформляли, перейдите к разделу про защиту от мошенников ниже — мы рекомендуем подключить сервис Stop Credit и оспорить запись.
Если вы уже выявили у себя долги или нашли себя в базе должников МФО, пора предпринимать меры. Сначала нужно проанализировать ситуацию, выяснить, какие варианты урегулирования предлагают кредиторы, и расставить приоритеты погашения. Подробнее о санкциях за неуплату — в нашей статье «что будет, если не платить микрозайм в Казахстане».
Один из важнейших шагов в управлении финансами — определение реальных возможностей и составление баланса между долговой нагрузкой и доходами за месяц. Это полезно не только в момент проверки кредитной истории, но и в качестве регулярной практики. Чтобы вам было проще, воспользуйтесь короткими рекомендациями ниже.
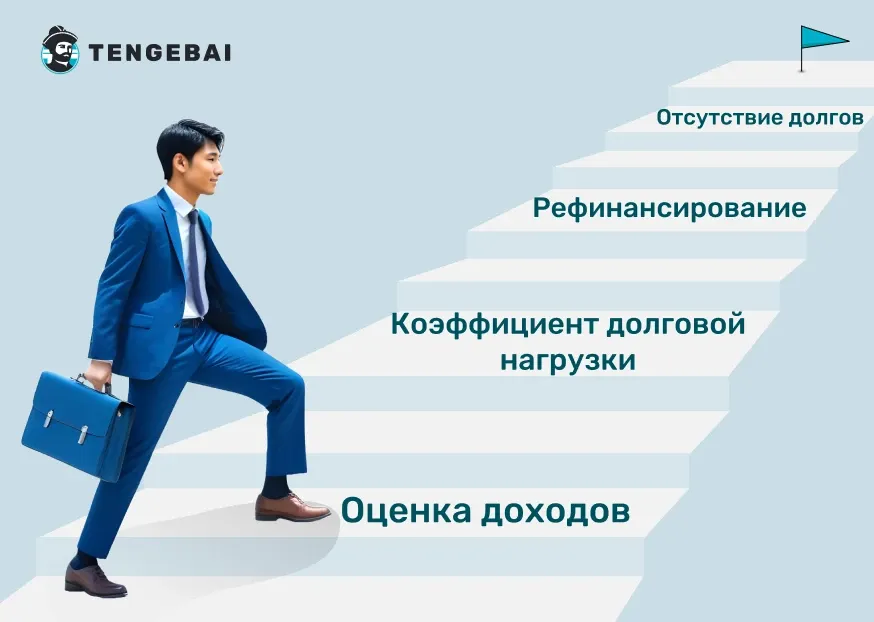
Оцените доходы
Оцените расходы
Оцените долговую нагрузку
Чтобы рассчитать коэффициент долговой нагрузки (КДН), сумму ежемесячных платежей по долгам разделите на ежемесячный доход и умножьте на 100%.
Пример: если каждый месяц вам нужно платить 20 000 тенге по долгам при доходе 85 000 тенге, то 20 000 ÷ 85 000 × 100% = 23,5%.
После расчёта оцените сложность ситуации:
Важно: с 2024 года Агентство РК по регулированию и развитию финансового рынка (АРРФР) ограничивает выдачу беззалоговых займов гражданам с высокой долговой нагрузкой — поэтому регулярный мониторинг КДН напрямую влияет на ваши шансы получить новый кредит.
Никогда не игнорируйте кредитора, если он пытается с вами связаться. При просрочках по займам, о которых вы могли забыть, специалисты МФО сами напомнят о задолженности — и тогда не придётся искать способы, как узнать сумму долга, в стороннем сервисе. Если же просрочку вы выявили сами, свяжитесь с менеджером МФО и узнайте варианты урегулирования. Самые распространённые: пролонгация (продление срока займа), реструктуризация и рефинансирование.
Уточните у менеджера, возможно ли реструктурировать или рефинансировать долги по микрозаймам. Если такая возможность есть, узнайте условия — это может быть изменение графика платежей, снижение процентной ставки или объединение нескольких займов в один. Если МФО предлагает реструктуризацию, нужно подать заявление на новый график — пошагово этот процесс мы разобрали в материале «заявление на график МФО — как составить и подать».
Контроль над долгами — критически важный аспект финансового управления. Он помогает не только осознавать текущие обязательства, но и планировать будущее, избегая возможных затруднений. Важно понимать, сколько вы должны, кому и на каких условиях, чтобы расставить приоритеты и спокойно закрыть все задолженности.
Долги по займам всегда сопровождаются дополнительными проблемами, которые влияют не только на ваш кошелёк, но и на психологическое состояние. Поэтому важно вовремя узнать задолженности по микрозаймам. Основные негативные аспекты:
Долговая яма — это ситуация, когда заёмщик не в состоянии погасить свои долги и вынужден брать новые займы для покрытия старых. Это создаёт замкнутый круг, из которого очень трудно выбраться. К тому же далеко не все кредиторы готовы одобрять займы тем, у кого уже много долгов: с учётом регуляторных требований АРРФР, при коэффициенте долговой нагрузки выше 50% получить новый беззалоговый заём практически невозможно.
Если вы знаете, как проверить займы по ИИН, и регулярно контролируете финансы, это помогает сохранить понимание личного бюджета и не обречь себя на долгие проблемы с деньгами.
Незнание своих долгов мешает планировать личный бюджет. Задолженности по микрозаймам в любом случае рано или поздно всплывут, а не распланированный бюджет без финансовой подушки безопасности обрушится в плачевное состояние. Регулярно проверяйте финансовые обязательства и учитывайте их при составлении бюджета — это поможет избежать неприятных сюрпризов и обеспечит более стабильное положение. Создание резервного фонда на случай непредвиденных расходов значительно снижает риск финансовых проблем.
По данным образовательного портала Fingramota.kz, который реализуется Департаментом защиты прав потребителей финансовых услуг АРРФР, уровень финансовой грамотности населения Казахстана пока остаётся ниже целевых показателей — это одна из причин роста закредитованности. В рамках программы повышения финграмотности эксперты разработали рекомендации, которые помогут управлять деньгами эффективнее.
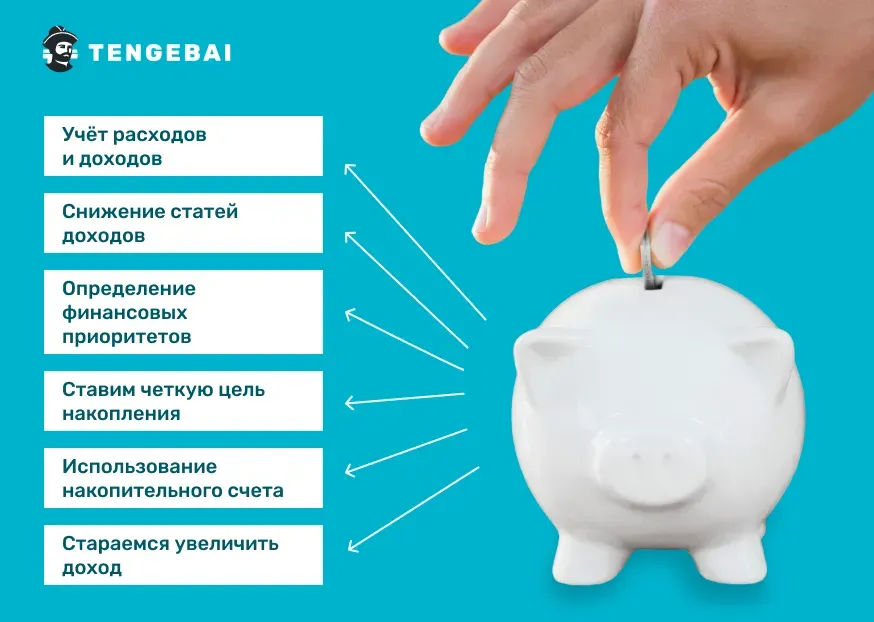
Контроль финансов — это не только знать, сколько денег у вас есть, и время от времени проверять себя в базе должников МФО. Важно вести учёт доходов и расходов, создавать небольшой резерв на случай неотложных ситуаций и избегать лишних трат. Регулярный анализ финансовых привычек и планирование бюджета помогают избежать долгов и личных кризисов.
Соблюдайте эти несложные рекомендации:
Даже если МФО лояльны к должникам, проверять рейтинг заёмщика стоит регулярно. Это даст понимание своей ситуации и перспектив заимствования и поможет вовремя заметить чужие займы, которые вы не оформляли. Для удобного автоматического мониторинга у ПКБ есть платная подписка «Контроль кредитной истории» (Credit Control): от 500 тенге за 1 месяц до 2 250 тенге за 9 месяцев (с включёнными бесплатными ПКО). Если же вы не планируете брать кредиты в ближайшее время, подключите бесплатный сервис «Stop Credit» — добровольный отказ от оформления займов и микрокредитов: ни одна МФО или банк не сможет выдать заём на ваше имя, пока запрет активен. О том, как поставить и снять Stop Credit, читайте в материале «Стоп-кредит на eGov: как поставить, проверить и снять».
Если вы подозреваете, что заём оформили без вашего ведома, действуйте по инструкции из статьи «могут ли оформить кредит без моего ведома в Казахстане» — там описан порядок оспаривания, обращения в полицию и АРРФР.
Для общества важно, чтобы информация о финансово-кредитной активности была доступна и прозрачна. Это позволяет гражданам оптимизировать расходы, вовремя обращать внимание на сложные финансовые ситуации и эффективно контролировать свои деньги. Прозрачность данных также повышает доверие к финансовым институтам и помогает принимать обоснованные решения по инвестициям и сбережениям, что в конечном итоге способствует экономической стабильности. Если по итогам проверки вы обнаружили проблемы — не откладывайте: начните с улучшения кредитной истории.
Да. Для проверки наличия микрозаймов по ИИН можно воспользоваться онлайн-сервисами Первого кредитного бюро (1cb.kz) и Государственного кредитного бюро (id.mkb.kz), а также порталом электронного правительства eGov.kz и приложением eGov Mobile (раздел «Гид кредитной и страховой истории»).
Первое Кредитное Бюро
https://www.1cb.kz/Государственное кредитное бюро
https://id.mkb.kzЭлектронное правительство РК
https://egov.kz/cms/ruFingramota.kz — образовательный портал АРРФР
https://fingramota.kz/10843
Tengebai — микрофинансовая организация с лицензией АРРФР, поэтому вы оформляете микрокредит не через агрегатор или «брокера», а напрямую у кредитора.