

Кредитная история — это самый важный финансовый документ обычного человека. Именно её читают банки и микрофинансовые организации, когда решают, выдавать ли вам заём, на какую сумму и под какую ставку. В этой статье — подробно: как кредитная история (КИ) устроена в Казахстане, кто её хранит, какие действия её формируют, как её прочитать, как улучшить и как защитить от мошенников.
Что такое кредитная история простыми словами
Кредитная история — это структурированное досье обо всех ваших кредитах, микрозаймах, просрочках и заявках в банки и МФО. Её ведут специальные организации — кредитные бюро.
В кредитную историю попадают: оформленные займы и кредитные карты, рассрочки в магазинах, ипотека, автокредиты, онлайн-микрокредиты на карту, выступление в роли поручителя или созаёмщика, факт подачи заявки и решение по ней (одобрение или отказ), дисциплина платежей и факты просрочек. Деятельность БКИ регулирует Закон РК «О кредитных бюро и формировании кредитных историй».
Главная мысль: кредитная история — это не «чёрный список» и не «кара». Это нейтральная база данных. Хорошее или плохое впечатление она производит ровно настолько, насколько хорошо или плохо вы сами обслуживаете свои финансовые обязательства.
Кто хранит кредитную историю в Казахстане
Коротко: в Казахстане работают два кредитных бюро — Первое кредитное бюро (ПКБ) и Государственное кредитное бюро (ГКБ). Данные одного и того же заёмщика могут находиться в обоих, поэтому полную картину дают только оба отчёта.
Первое кредитное бюро (ПКБ)
Первое кредитное бюро — крупнейшее частное БКИ в Казахстане, на рынке с 2004 года. Кроме хранения данных, ПКБ предоставляет физическим лицам сразу несколько сервисов: персональный кредитный отчёт, персональный кредитный рейтинг (ПКР), сервис ReVit с рекомендациями по улучшению рейтинга, добровольный отказ от оформления займов (Stop Credit) и подписку Unlim для регулярной проверки. Доступ — через сайт и мобильное приложение 1cb.kz.
Государственное кредитное бюро (ГКБ)
Государственное кредитное бюро (АО «ГКБ») — некоммерческая дочерняя организация Национального Банка РК. ГКБ выступает оператором двух государственных баз: Базы данных кредитных историй (БДКИ) и Единой страховой базы данных (ЕСБД). Кредитный отчёт здесь также доступен онлайн; первый отчёт в течение календарного года предоставляется бесплатно.
Сколько лет хранится кредитная история
По закону данные о субъекте хранятся в БКИ не менее 10 лет с момента последней записи. Это означает, что давно закрытые кредиты постепенно перестают «весить» в оценке, но «обнулить» историю по запросу нельзя. Любые предложения «удалить» или «стереть» КИ за деньги — мошенничество.
Как формируется кредитная история
Коротко: кредитная история формируется автоматически: каждый кредитор обязан передавать в БКИ данные о ваших обязательствах. Каждое действие — заявка, выдача, платёж, просрочка, закрытие — превращается в отдельную запись.
Какие действия фиксируются в КИ
- Подача любой заявки на заём — даже если вы её отозвали или получили отказ.
- Решение кредитора: одобрение или отказ (с указанием причины).
- Заключение договора: сумма, срок, ставка, валюта, дата выдачи.
- Каждый ежемесячный платёж: дата фактического внесения и сумма.
- Просрочка: дата возникновения, длительность, сумма.
- Реструктуризация и продление договора.
- Досрочное полное или частичное погашение.
- Передача долга коллекторам или другому кредитору (цессия).
- Полное закрытие договора и снятие обременений (для залоговых займов).
- Запросы вашей КИ от организаций — с указанием, кто и когда смотрел.
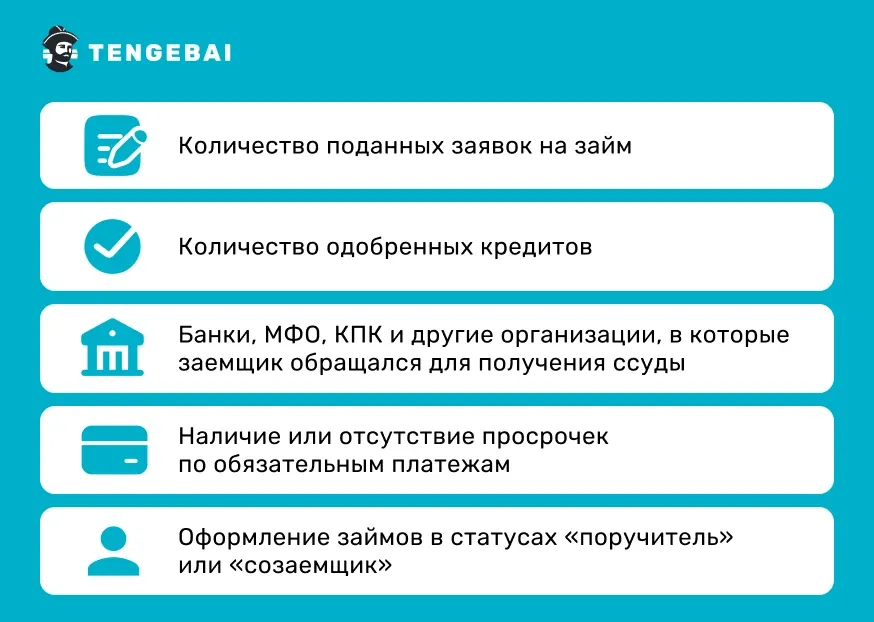
Какие факторы влияют на оценку кредитной истории
Кредиторы анализируют не «количество кредитов», а совокупность факторов. Базово их пять.
- Платёжная дисциплина. Главный фактор. Длительные и частые просрочки снижают рейтинг быстрее всего; своевременные платежи — повышают.
- Глубина истории. Чем больше успешно закрытых займов и чем длиннее ваш «кредитный стаж», тем устойчивее оценка.
- Текущая долговая нагрузка. Соотношение ежемесячных платежей к доходу. Если она высокая, новый заём могут не одобрить, даже при идеальной дисциплине.
- Активность по заявкам. Подача множества заявок в разные МФО за короткий срок воспринимается как «поиск денег любой ценой» и снижает рейтинг.
- Разнообразие продуктов. Опыт обслуживания разных типов кредита (карта, микрозайм, рассрочка, ипотека) даёт более полную картину, чем один продукт.
Что НЕ попадает в кредитную историю
Распространённое заблуждение — будто КИ хранит «всё»: задолженности по ЖКУ, штрафы ГИБДД и т. п. На самом деле в КИ передаются только данные от организаций, которые являются её поставщиками по договору с БКИ. Это банки, МФО, кредитные товарищества, ломбарды, лизинговые компании. Коммунальные платежи, налоги, штрафы и алименты сами по себе в КИ не попадают — но если по ним возбуждено исполнительное производство и кредитор получил данные от уполномоченного органа, отдельные сведения могут отражаться.
Из чего состоит кредитный отчёт
Коротко: документ, который вы получите в БКИ, состоит из четырёх частей. Понимая логику каждой, вы сможете быстро находить нужные данные и видеть, что именно видят банки.
Титульная часть
Содержит идентификационные данные субъекта: ФИО, дата рождения, ИИН (индивидуальный идентификационный номер), реквизиты удостоверения личности РК, адрес регистрации, контактные данные. Если вы меняли документы, в этой части видна история изменений.
Основная часть
Самая объёмная и важная. По каждому займу указано: кредитор, тип продукта, сумма, валюта, срок, дата выдачи и дата погашения, остаток задолженности, статус договора (активен / закрыт / реструктуризирован), история фактических платежей помесячно, факты и длительность просрочек, штрафы и пени. В этой же части отображается персональный кредитный рейтинг.
Закрытая часть
Здесь указаны организации, которые передавали данные о ваших займах, и компании, которым переуступался долг. Также видны субъекты, обращавшиеся за вашей КИ: банки, МФО, страховщики, работодатели — с датой и целью запроса. Это позволяет заметить мошеннические попытки оформить заём на ваш ИИН.
Информационная часть
Свод данных о поданных заявках и причинах отказа, если он был. Сюда же попадают сведения о просрочках длительностью свыше 60 дней за последние 120 дней — стандартный «маркер риска» для кредиторов.
Персональный кредитный рейтинг (ПКР)
Коротко: ПКР — это число, которое отражает, насколько вы надёжный заёмщик. Чем выше — тем больше шансов на одобрение и лучшую ставку.
Что такое ПКР и как он считается
Персональный кредитный рейтинг рассчитывается математической моделью бюро на основе данных вашей КИ. В расчёте учитываются те же факторы, что и при ручной оценке банка: платёжная дисциплина, глубина истории, долговая нагрузка, активность по заявкам, разнообразие продуктов. Модель пересчитывает рейтинг при каждом обновлении данных в КИ.
Шкала и интерпретация значений
В Казахстане шкала ПКР традиционно охватывает диапазон примерно от 200 до 900 баллов (точные границы зависят от модели бюро). Грубая интерпретация:
- Очень высокий ПКР. Заёмщик с минимальным риском, шанс одобрения максимальный, ставка может быть лучшей в линейке.
- Высокий ПКР. Стабильный заёмщик, большинство кредиторов одобряют.
- Средний ПКР. Решение принимается на основе других факторов: дохода, цели займа, продукта.
- Низкий ПКР. Высокий риск отказа в банке; шансы выше у МФО, особенно по небольшим суммам.
- Очень низкий ПКР. Большинство традиционных кредиторов откажут; путь к восстановлению — через постепенную работу над дисциплиной.
Чем ПКР отличается от внутреннего скоринга банка или МФО
ПКР — это «общий взгляд», основанный только на данных КИ. Когда вы подаёте заявку, кредитор накладывает на ПКР ещё свой внутренний скоринг — он учитывает доход, возраст, регион, цель займа и десятки других переменных. Поэтому два человека с одинаковым ПКР могут получить разные решения у одного и того же кредитора, а один и тот же человек может получить отказ в одном банке и одобрение в другом.
Как проверить свою кредитную историю в Казахстане
Коротко: отчёт можно получить онлайн за несколько минут. Минимум раз в год — бесплатно в каждом из бюро.
Через eGov.kz и eGov mobile
На портале электронного правительства eGov.kz доступна услуга «Получение персонального кредитного отчёта». Понадобятся ЭЦП либо одноразовый пароль из SMS на номер, привязанный к базе мобильных граждан. Аналогичный функционал есть в приложении eGov mobile — отчёт приходит в формате PDF.
На сайтах ПКБ и ГКБ
Регистрация на 1cb.kz и mkb.kz, идентификация через ЭЦП — и отчёт доступен онлайн. Первый отчёт в течение календарного года в каждом бюро предоставляется бесплатно. Платные подписки и расширенные сервисы (контроль, ПКР, ReVit) подключаются отдельно.
Через ЦОН
Если удобнее лично — отчёт можно запросить в Центре обслуживания населения по удостоверению личности. Подойдёт людям без ЭЦП и без привычки к мобильным сервисам.
Сколько стоит и как часто можно проверять
Первый отчёт в каждом бюро в течение календарного года — бесплатно. Повторные стоят небольших денег (несколько сотен тенге), а на сайте ПКБ можно оформить безлимитную подписку. Запрос собственной КИ не ухудшает её — миф о том, что «частые проверки портят рейтинг», в Казахстане не работает: запросы самого субъекта не учитываются в скоринге.
Хорошая и плохая кредитная история
Признаки хорошей КИ
- Несколько успешно закрытых кредитов в прошлом.
- Платежи всегда вносятся вовремя или с допустимой задержкой 1–3 дня.
- Текущая долговая нагрузка умеренная: суммарные платежи не «съедают» большую часть дохода.
- Заявки подаются продуманно, а не «во все МФО подряд».
- Нет действующих просрочек и судебных взысканий.
Признаки плохой КИ
- Длительные просрочки (более 60 дней).
- Несколько активных просрочек одновременно.
- Передача долга коллекторам, исполнительное производство.
- Большое число параллельных займов и высокая долговая нагрузка.
- Десятки заявок в МФО за короткий срок без последующих оформленных договоров.
Что такое «тонкая» и «нулевая» КИ
«Нулевая» КИ — у тех, кто никогда не оформлял ни кредита, ни рассрочки. Это не плохо и не хорошо: банки относятся к таким заёмщикам осторожно, потому что не могут оценить дисциплину. Решение проблемы — небольшие микрозаймы или товарная рассрочка для построения первичной истории.
«Тонкая» КИ — когда оформлено всего 1–2 продукта и истории мало. Здесь стратегия та же: спокойно и аккуратно обслуживать новые небольшие кредиты, не допуская просрочек.
Как улучшить кредитную историю
Коротко: плохую КИ нельзя «удалить», но можно перекрыть свежими положительными записями. Ниже — реалистичный пошаговый план.
Пошаговый план
- Закройте действующие просрочки. Это единственный шаг, который нельзя пропустить: пока есть открытая просрочка, никакая работа над рейтингом не даст эффекта.
- Закажите свежий отчёт в обоих бюро (ПКБ и ГКБ) и проверьте его на ошибки. Любую неточность нужно оспорить через бюро.
- Снизьте долговую нагрузку. Если параллельных займов много, начните закрывать самые мелкие — это быстрее, чем пытаться сразу справиться с одним крупным.
- Возьмите небольшой заём, который точно сможете обслужить, и закройте его без просрочек. Подойдут небольшие микрозаймы.
- вернувшись к платёжной дисциплине, выдержите 6–12 месяцев чистой истории — за это время рейтинг постепенно поднимется.
- Не подавайте заявки во множество мест одновременно: это снижает рейтинг, даже если вы никуда не оформились.
Сколько времени занимает восстановление кредитной истории
Реалистичные ориентиры:
- Эпизодическая просрочка 1–10 дней — рейтинг восстанавливается за 1–3 месяца чистой дисциплины.
- Просрочка 30–60 дней — около 6–9 месяцев.
- Просрочки 90+ дней или передача долга коллекторам — год и дольше; запись о факте останется в КИ на 10 лет, но её влияние постепенно ослабевает.
Сервис ReVit от ПКБ
ПКБ предлагает сервис ReVit: модель анализирует ваши данные о доходах и обязательствах и формирует индивидуальный план улучшения рейтинга — какие именно действия дадут максимальный эффект и в какой последовательности. Это легальный путь к лучшему ПКР.
Чего делать НЕ нужно
- Не платите «специалистам», обещающим «удалить» или «обнулить» КИ — это всегда мошенничество.
- Не оформляйте заём на родственника, чтобы «спрятать» свою историю — это мошенничество и незаконно.
- Не подавайте подряд десятки заявок «на удачу» — поведение портит рейтинг.
- Не пытайтесь «спрятаться» от кредитора, не выходить на связь и не платить: это самый быстрый путь к коллекторам и испорченной КИ на годы.
Как исправить ошибки и оспорить запись в КИ
Иногда в кредитной истории появляются ошибки: чужой кредит из-за совпадения ФИО, не закрытый вовремя в системе договор, ошибочно зафиксированная просрочка после реструктуризации. Если вы видите такую запись, действуйте по шагам:
- Запросите выписки в обоих бюро — ПКБ и ГКБ — чтобы убедиться, в каком из них ошибка.
- Подайте заявление на оспаривание данных через сайт того бюро, где обнаружена ошибка. На 1cb.kz это сервис «Оспаривание информации».
- Бюро направит запрос источнику данных — банку или МФО — и проведёт проверку.
- Если ошибка подтвердится, запись будет исправлена. Если нет — вы получите мотивированный ответ и можете обратиться к банковскому омбудсмену или в суд.
Срок рассмотрения — обычно до 15 рабочих дней. Услуга бесплатная.
Защита кредитной истории и ИИН
Сервис «Стоп-кредит»
С февраля 2024 года в Казахстане работает услуга добровольного отказа от получения банковских займов и микрокредитов — «Стоп-кредит». Активировать её можно бесплатно в eGov mobile (раздел «Налоги и финансы»), на портале eGov.kz, а также в личном кабинете 1cb.kz. Пока запрет активен, ни банк, ни МФО не выдадут заём на ваш ИИН — это основной инструмент защиты от кредитного мошенничества. Снять запрет можно там же; через 30 минут после снятия можно снова подавать заявки.
Период охлаждения 14 дней
Законодательство РК даёт заёмщику право в течение 14 календарных дней с даты подписания договора потребительского займа отказаться от него. Возвращаются основной долг и проценты за фактический срок пользования — без штрафов. Это даёт возможность пересмотреть решение, если заём оформлен под давлением или по ошибке.
Что делать при утере удостоверения личности
- Заблокировать удостоверение через eGov mobile.
- Активировать «Стоп-кредит» — пока новое удостоверение не получено, на ваш ИИН никто не оформит заём.
- Заказать выписки из ПКБ и ГКБ через 5–7 дней после утери — чтобы проверить, не появились ли подозрительные запросы.
- Если обнаружили оформленные займы, которых вы не брали, — оспорить их через бюро и обратиться в полицию.
Регулирование сектора и контроль за деятельностью кредитных бюро осуществляет Агентство РК по регулированию и развитию финансового рынка (АРРФР).